El precio del caviar ha caído drásticamente en la última década por la irrupción de China como productor dominante y la aparición de marcas directas al consumidor. La historia ofrece lecciones sobre fijación de precios para startups.
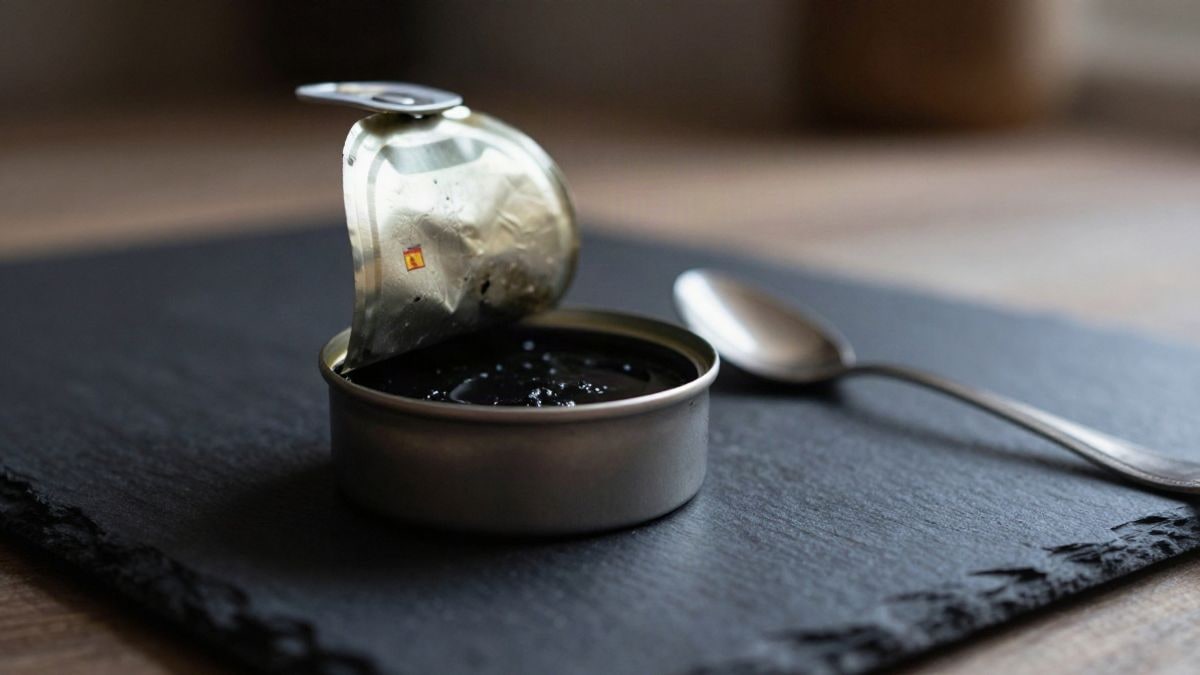
Una lata de 125 gramos de caviar Osetra se vende por 269 dólares en algunos minoristas estadounidenses, y formatos de 100 gramos aparecen por 125 dólares, según una crónica del Wall Street Journal recogida por Xataka. En España, no cuesta encontrar envases de 30 gramos por algo más de 70 euros. Son precios que hace una década habrían sido impensables para un producto que llegó a cobrarse a cientos de euros el gramo en las grandes casas europeas.
El movimiento es global. En China, el kilo de caviar llegó a costar 160.000 yuanes (unos 23.700 dólares al cambio de hace diez años); hoy una lata estándar se consigue en el súper por menos de 200 yuanes (unos 28 dólares), según un despacho de Xinhua del 18 de septiembre de 2026 firmado desde Wuhan. La diferencia no es de marketing: es industrial.
Detrás de la caída de precios está la irrupción de China como productor dominante. China Qingjiang (Yidu) Sturgeon Valley, en la provincia de Hubei, opera más de un millón de esturiones criados en cautividad y llega a embarcar más de 10.000 latas diarias a más de 20 países, según Ji Jianyi, gerente general de la empresa, en declaraciones recogidas por Xinhua. La instalación, abierta en 2018, fue la primera del mundo en cría industrial interior de esturión y suma más de 40 patentes, entre ellas un sistema de cría digital totalmente automatizado que está por entrar en operación.
En cifras macro, China representa alrededor del 60% de la producción mundial de caviar según datos industriales citados por Xinhua en septiembre de 2026, y más del 40% de las exportaciones globales según Forbes y Global Times (enero de 2026). APAC en su conjunto concentró el 35,43% de los ingresos del mercado de caviar en 2025, según Mordor Intelligence.
La misma consultora proyecta que el mercado global crecerá de 415,03 millones de dólares en 2025 a 664,33 millones en 2031, con Asia-Pacífico como región líder. Otra estimación, de Fortune Business Insights recogida por la fuente original, apunta a un crecimiento anual del 8,01% hasta 2034. La dirección del viento es la misma: más producción, más competencia a la baja en precio.
La producción no explica todo. En paralelo aparecieron marcas directas al consumidor (DTC) que venden sin pasar por mayoristas ni minoristas. El modelo les permite dos cosas que el canal tradicional no les daba: mejor margen unitario y control narrativo sobre el producto.
Daniel Langer, directivo de la consultora Équité, lo resumió en declaraciones recogidas por la fuente original: las empresas tradicionales del sector «cobraban precios elevados simplemente porque existía una convención en la categoría». Las marcas DTC «desafían» esa dinámica, y con frecuencia «desafían las dinámicas arraigadas en el mercado».
La fórmula no es nueva. Warby Parker la aplicó en gafas, Casper en colchones, Hims en salud masculina. Lo que el caviar añade como caso de estudio es el contexto: hacerlo en una categoría donde el posicionamiento premium llevaba décadas intacto y donde la marca histórica estaba construida sobre la convención, no sobre la estructura de coste.
Cuando un producto deja de ser exclusivo, ¿qué le queda? La historiadora británica Lisa Hilton lo planteó en The Telegraph con una pregunta incómoda: «¿Qué sentido tiene el caviar barato?». Su respuesta: «No quiero que sea un placer cotidiano, quiero la emoción de lo auténtico precisamente porque tengo que ahorrar para ello».
Es el dilema clásico de las marcas premium: el valor no reside en el coste del producto, reside en el rito de acceder a él. Si eliminas la fricción, eliminas buena parte del valor percibido. Los hot dogs con caviar a 74 dólares, los nuggets a 100 dólares, los Doritos con huevas, los helados y galletas que enumera la fuente original juegan a erosionar ese rito. Aun así, en términos de mercado el sector no se está contrayendo, se está redistribuyendo hacia abajo.
La industria del caviar está viviendo en tiempo real un experimento que a tu startup le conviene mirar de cerca: cómo una categoría entera pierde su convencionalismo de precios en menos de una década, y qué les pasa a las marcas que dependían de él.
Tres lecturas para founders:
- La convención de categoría no es defensa. Si tu pricing se sostiene sobre «así se ha hecho siempre», estás a una generación de producción masiva de ser desbancado. Ejercicio concreto: escribe en una hoja la estructura real de coste detrás de tu precio de venta. Si un competidor con menos capas puede replicar tu producto al 30% de tu precio, ya tienes una debilidad explotable.
- El lujo se sostiene sobre percepción, no sobre coste. La advertencia de Lisa Hilton es estructural: cuando tu cliente compra estatus, comprar más fácil destruye valor. Antes de lanzar cualquier iniciativa de «democratización» de tu producto, modela qué pasa con tu cliente premium.
- DTC no es una estrategia, es un canal. Lo que funcionó en gafas o colchones no tiene por qué funcionar en caviar o en tu sector. La pregunta no es si puedes vender directo, sino si tu producto soporta la transparencia de precios que implica ese modelo.
El caso del caviar muestra que incluso los mercados más rígidos pueden transformarse cuando cambian las reglas de producción y distribución. Para los emprendedores, la lección es clara: revisar periódicamente la estructura de costes y la propuesta de valor frente a nuevos competidores no es opcional.
También te puede interesar