El Banco de España aún no tiene información suficiente para evaluar las medidas del Gobierno sobre vivienda. El organismo que dirige José Luis Escrivá mantiene en un millón el déficit de viviendas previsto para 2028 y advierte de que la oferta tarda en responder a la demanda.
El Banco de España analizará el impacto de los decretos de vivienda aprobados por el Gobierno. Así lo ha avanzado el director general de Economía del organismo, David López Salido, durante la presentación de las nuevas proyecciones económicas, según recoge fuentesinformadas.com. El organismo que preside José Luis Escrivá todavía no dispone de información suficiente para una primera evaluación de las medidas.
El análisis se centrará en las implicaciones sobre el mercado del alquiler y de la vivienda, así como en las consecuencias que las normas tendrían sobre la financiación pública y el gasto público.
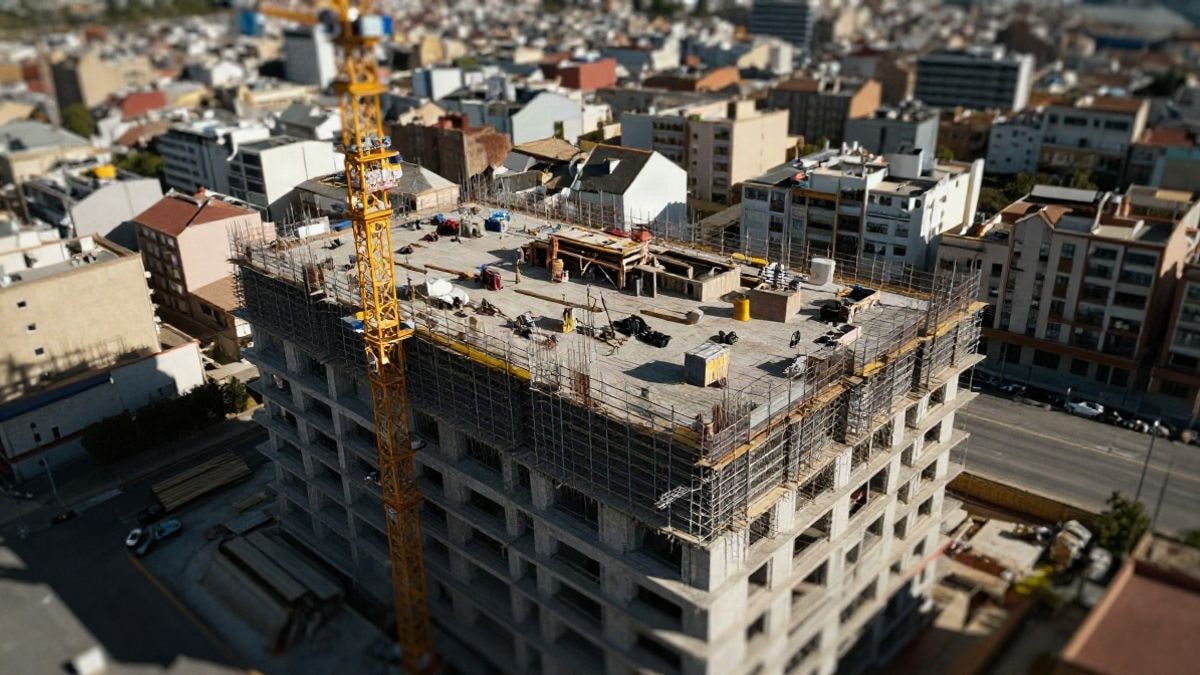
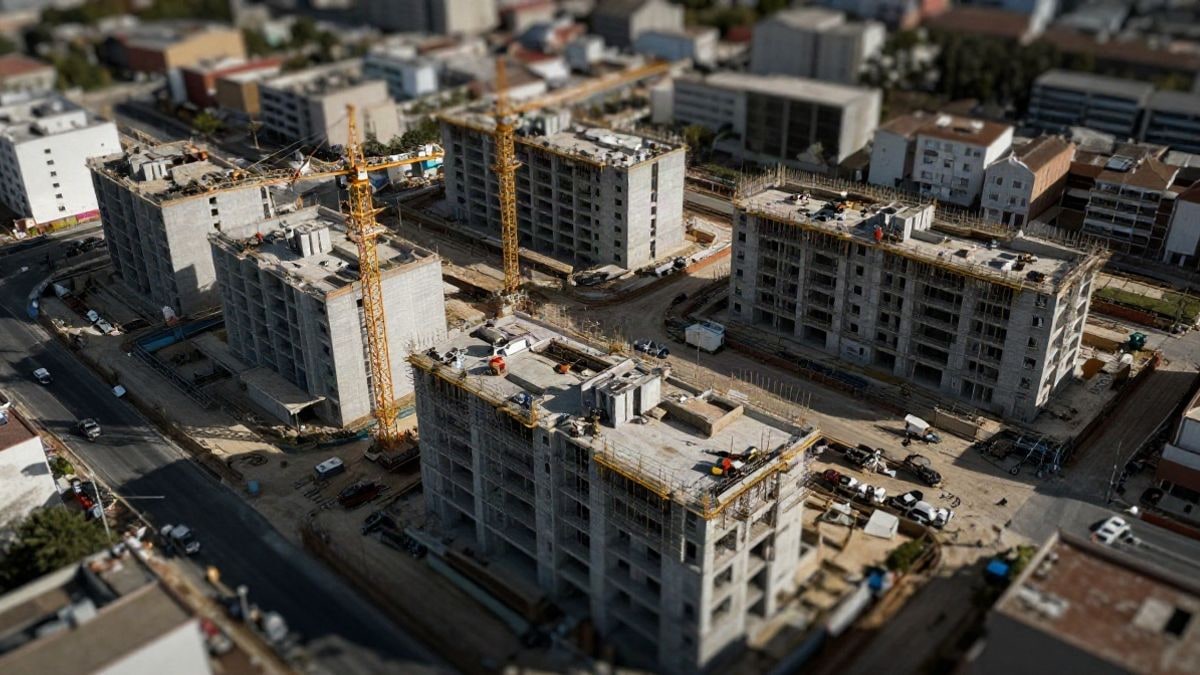
En paralelo, el Banco de España mantiene su estimación de un déficit de un millón de viviendas en 2028. La inversión en vivienda es uno de los factores que condicionan la actividad de los próximos trimestres, según el informe. En los últimos años, la construcción residencial no ha crecido al ritmo de la demanda, impulsada por una intensa creación neta de hogares, lo que ha contribuido a un aumento notable de los precios reales de la vivienda.
El organismo prevé que la inversión residencial aumente de forma gradual. Reconoce, no obstante, que la oferta ha reaccionado menos de lo esperado debido a la escasez de mano de obra, el encarecimiento de la construcción y las dificultades de los desarrollos urbanísticos.
En su escenario central, el Banco de España anticipa un crecimiento estable de la inversión residencial, coherente con los visados de obra nueva y otros indicadores del mercado. Este avance podría ser más dinámico si el sector privado y los programas públicos de vivienda protegida aceleran la construcción. En 2026, en cambio, el progreso es más moderado por los menores visados, la caída en las viviendas terminadas, el aumento de costes y las dificultades de acceso a la red eléctrica.
Para 2027, el aumento de viviendas iniciadas desde 2024 y la nueva financiación bancaria apuntan a una mayor actividad. Persisten, sin embargo, límites estructurales: falta de mano de obra, lentitud urbanística y escasez de suelo.
El Banco de España calcula que las viviendas libres terminadas crecen cada año en torno a 90.000-100.000, una cifra estancada. Las iniciadas se mueven entre 80.000 y 120.000.
También te puede interesar